Retraite du dirigeant sous 3 ans : transmettre trop tard coûte souvent plus qu'on ne l'imagine
Quand la transmission d'entreprise à l'approche de la retraite du dirigeant n'a pas été pensée assez tôt, le débat se crispe vite entre donation de titres avant cession, vente immédiate et pacte Dutreil. Or, dans les trois dernières années, le vrai risque n'est pas seulement fiscal : il devient patrimonial, familial, parfois presque intime.
À trois ans du départ, l'inaction devient déjà une décision
Beaucoup de dirigeants de PME arrivent à ce moment avec une entreprise saine, un patrimoine mêlé à l'activité et une idée encore floue de la sortie. C'est humain. On repousse parce que l'exploitation continue, parce qu'un repreneur n'est pas certain, ou parce que les enfants eux-mêmes hésitent. Mais attendre produit souvent un effet discret et coûteux : le champ des options se rétrécit.
En matière de chef d'entreprise et transmission du patrimoine, les arbitrages utiles supposent du temps. Une donation de titres, une réorganisation du capital, un engagement collectif dans le cadre d'un pacte Dutreil ou une cession à un tiers n'ont ni le même calendrier ni les mêmes conséquences. Vouloir tout régler dans l'urgence conduit souvent à choisir l'option techniquement disponible, pas la meilleure.
Il faut d'ailleurs le dire franchement : payer moins d'impôts n'est pas un cap suffisant. Une transmission mal séquencée peut déséquilibrer le conjoint, figer un conflit latent entre enfants, ou déplacer dans le patrimoine privé un risque que l'on croyait cantonné à l'entreprise.
Le bon choix ne se résume pas à la facture fiscale
La question centrale n'est pas seulement de savoir si vous devez donner, vendre ou combiner les deux. Elle consiste à mesurer ce que vous voulez transmettre : un prix, un pouvoir, une continuité, une équité familiale, ou un peu de tout cela dans des proportions qu'il faut assumer.
Donation avant cession : utile, mais pas automatique
La donation de titres avant cession peut permettre d'anticiper la transmission et, selon la situation, d'améliorer le traitement fiscal global. Encore faut-il que la donation corresponde à une réalité patrimoniale et familiale cohérente. Si les enfants n'ont ni rôle ni volonté dans le projet, donner pour revendre aussitôt peut créer une mécanique fragile, qui sera discutée plus tard sur le terrain civil autant que fiscal.
À l'inverse, quand la famille souhaite organiser une montée en responsabilité, ou quand une partie des titres doit rester dans le cercle familial, la donation retrouve son sens plein. C'est précisément ce que nous analysons dans les dossiers d'entreprise : non pas seulement l'économie d'impôt, mais la cohérence entre l'acte, le calendrier et les personnes.
Vendre d'abord peut parfois protéger davantage
Dans certains dossiers, céder l'entreprise avant de transmettre le produit de cession est plus sain. Cela arrive notamment quand aucun héritier ne veut reprendre, quand la valorisation repose fortement sur le dirigeant, ou quand la gouvernance familiale est trop incertaine. Le capital transmis est alors plus liquide, plus lisible, parfois plus facile à répartir. Ce n'est pas toujours la solution la plus séduisante sur le papier, mais elle évite bien des contentieux mous, ceux qui s'installent sans bruit.
Nous retrouvons souvent cette logique dans des patrimoines déjà marqués par des biens professionnels ou immobiliers imbriqués, comme on le voit aussi lorsque les locaux d'activité ont été détenus selon une structure devenue pénalisante. Le sujet n'est jamais isolé.
Quand le conjoint découvre que la société n'était pas un sujet séparé
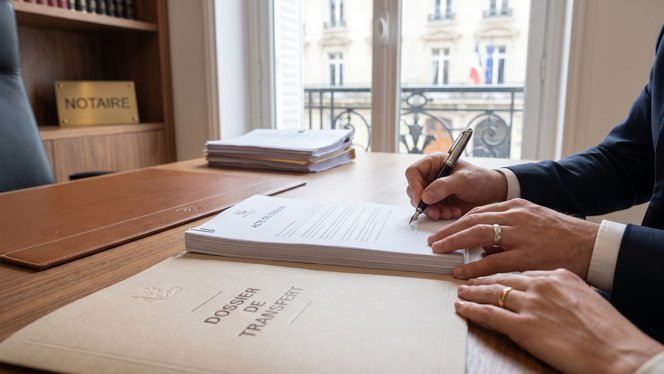
Un dossier nous revient en mémoire. Le dirigeant, installé en région parisienne mais hors de Créteil, préparait son départ sans avoir véritablement tranché entre cession et transmission familiale. Sur son bureau, un relevé de compte courant d'associé, un projet de promesse, et ce détail qui n'en était pas un : le régime matrimonial n'avait jamais été réinterrogé.
En relisant l'ensemble, il est apparu que la vente pouvait avancer plus vite que l'accord familial. Or, le conjoint ne regardait pas seulement le prix attendu ; il voulait comprendre ce qui resterait protégé, comment seraient répartis les revenus futurs et si certains enfants recevraient, de fait, davantage de pouvoir que d'autres. Le travail n'a pas consisté à produire une usine à gaz. Il a fallu remettre en ordre l'articulation entre titres, patrimoine privé et vie familiale, en s'appuyant aussi sur des points que nous traitons dans les cessions impliquant un conjoint marié et dans notre approche Votre notaire.
La signature a pu suivre, mais sur des bases clarifiées. En transmission, le calme vient rarement du hasard.
Les 36 mois avant la retraite forment une vraie fenêtre de travail
Trois ans, en pratique, ce n'est pas long. C'est pourtant le bon horizon pour vérifier la valorisation de l'entreprise, la répartition des titres, l'existence d'un pacte Dutreil retraite pertinent, l'état des statuts, les conventions intragroupe éventuelles, la place du conjoint et la situation des actifs périphériques.
Nous conseillons généralement de travailler en six points :
- Cartographier le patrimoine professionnel et personnel ;
- Identifier les objectifs réels du dirigeant et de la famille ;
- Tester les scénarios : donation, cession ou combinaison ;
- Vérifier les actes existants : statuts, régime matrimonial, donations antérieures, testament ;
- Sécuriser le calendrier avec l'expert-comptable et le conseil habituel ;
- Arbitrer avant l'urgence, pas sous sa pression.
Pour nourrir cette réflexion, les ressources de Bpifrance Création et de Notaires de France offrent des repères utiles, mais elles ne remplacent pas l'analyse du dossier concret. Deux familles possédant la même société sur le papier peuvent avoir besoin de solutions opposées.
Un accompagnement notarial évite surtout une transmission subie
À l'approche de la retraite, le sujet n'est pas de choisir entre sophistication et simplicité. Il est de reprendre la main assez tôt pour que la fiscalité serve le projet, au lieu de le commander. Quand la décision est préparée, la donation, la cession ou le montage mixte deviennent des outils. Quand elle est tardive, ils deviennent des rustines élégantes, ce qui est très différent.
Si vous commencez à arbitrer maintenant, il reste encore de la marge - mais une marge qui se travaille. Pour poser ce diagnostic avec méthode, vous pouvez consulter nos infos et conseils notariaux, découvrir notre zone d'intervention, ou prendre rendez-vous afin d'examiner votre calendrier, vos titres et l'équilibre familial avant que le temps ne décide à votre place.