Cession d'entreprise et conjoint marié : le point à trancher avant que la vente ne se fragilise
Au moment d'une cession d'entreprise, beaucoup de dirigeants pensent surtout au prix, au calendrier, au repreneur. Puis surgit une question moins visible, souvent tardive : selon le régime matrimonial du chef d'entreprise, l'accord ou, au moins, l'information du conjoint peut devenir un vrai sujet d'acte.
La vente est prête, puis le conjoint entre soudain dans l'équation
C'est un scénario plus fréquent qu'on ne le croit. Les négociations avancent, la garantie d'actif et de passif est presque stabilisée, les conseils échangent les dernières versions, et quelqu'un pose enfin la question simple : les titres ou le fonds relèvent-ils d'un bien commun, propre ou mixte dans leurs effets ? À ce moment-là, l'opération ne s'arrête pas toujours, mais elle se tend. Le repreneur perçoit un aléa, le vendeur découvre un angle mort, et la discussion sur le prix devient parfois plus raide qu'elle ne devrait.
En pratique, le sujet ne se limite pas à savoir si le conjoint doit signer. Il faut d'abord qualifier ce qui est cédé, comprendre comment l'acquisition a été financée, vérifier la date du mariage, l'existence d'un contrat, d'une clause de remploi, d'un changement de régime ou d'une déclaration antérieure. Une cession de parts avec accord du conjoint n'obéit pas aux mêmes réflexes qu'une vente portant sur un fonds de commerce exploité pendant le mariage.
Le régime matrimonial change la lecture juridique de la cession
Communauté légale : le terrain des confusions ordinaires
Sous le régime de la communauté réduite aux acquêts, tout se joue souvent dans le détail de l'origine des biens. Des parts souscrites ou acquises pendant le mariage avec des fonds communs n'emportent pas toujours les mêmes droits qu'un fonds de commerce créé dans des conditions différentes. Le dirigeant a parfois la qualité d'associé seul, mais le financement des titres peut relever de la communauté. C'est là que les malentendus commencent.
Le conjoint n'est donc pas automatiquement cogérant de la vente, ni systématiquement étranger à l'opération. Il peut disposer de droits patrimoniaux, d'un droit à être informé, voire d'un consentement du conjoint pour la cession de l'entreprise selon la nature du bien et de l'acte. Ce n'est pas une subtilité théorique. C'est une donnée qui pèse sur la sécurité de l'acte, et parfois sur sa bancabilité.
Séparation de biens et clauses particulières : prudence tout de même
À l'inverse, beaucoup pensent qu'un contrat de séparation de biens règle tout. Souvent, oui, le cadre est plus lisible. Mais encore faut-il relire le contrat, les éventuelles conventions modificatives, les acquisitions croisées, les comptes courants d'associés alimentés par des flux familiaux, ou certains montages où patrimoine privé et professionnel se sont un peu mêlés avec le temps. Le papier calme vite les incertitudes ; l'à-peu-près, jamais.
Cession de parts, fonds de commerce, titres propres : trois logiques différentes
Une vente de fonds de commerce par un conjoint marié n'appelle pas la même analyse qu'une cession de titres sociaux. Le fonds est un actif d'exploitation. Selon son mode de création ou d'acquisition, il peut relever de la communauté et exiger une vigilance particulière sur les pouvoirs de disposition. Les parts sociales ou actions, elles, supposent de distinguer la titularité politique - qui vote, qui cède - et la valeur patrimoniale - à qui profite le prix, sur quoi portent les récompenses ou créances entre époux.
Cette distinction, un peu sèche en apparence, évite pourtant beaucoup d'erreurs. Un dirigeant peut céder seul des titres dont il est juridiquement titulaire tout en exposant ensuite l'opération à une contestation sur ses effets patrimoniaux. À l'inverse, une intervention anticipée permet souvent de documenter clairement la situation et de rassurer le repreneur sans dramatiser.
Quand un protocole bloque sur une simple question de preuve
Nous l'avons vu lors d'un dossier suivi pour un couple installé en région parisienne, avec une activité reprise quelques années plus tôt à Orléans. Le protocole de cession était prêt, mais personne n'avait reconstitué sérieusement l'origine des fonds ayant servi à acquérir les parts. Entre apport personnel ancien, revenus du couple et remploi insuffisamment formalisé, le doute s'est installé au plus mauvais moment.
Dans ce type de situation, notre travail en matière de cession d'entreprise et de gestion du patrimoine du dirigeant consiste d'abord à remettre les pièces dans le bon ordre, sans bruit inutile. Ici, la clarification a permis de déterminer ce qui relevait d'un droit propre et ce qui devait être pris en compte dans l'équilibre matrimonial. La signature a eu lieu, mais avec une leçon nette : ce n'est pas le conflit qui coûte d'abord, c'est le flou.
Traiter le sujet trop tard affaiblit la négociation
Les risques sont très concrets. Il peut s'agir d'un retard de signature, d'une demande de pièces complémentaires, d'une réserve du financeur, d'une renégociation du prix, voire d'une contestation ultérieure entre époux. Dans certaines opérations, l'absence d'analyse préalable ne fait pas tomber la vente ; elle dégrade simplement le rapport de force. Et cette dégradation est souvent silencieuse.
Pour un repreneur, une question conjugale mal traitée ressemble à une incertitude juridique de plus. Pour un vendeur, elle arrive comme une contrariété alors qu'elle existait depuis le premier jour. Bpifrance Création rappelle d'ailleurs l'importance d'anticiper les dimensions juridiques et patrimoniales dans les transmissions d'entreprise : bpifrance-creation.fr. De même, les ressources des Notaires de France offrent un cadre utile sur les régimes matrimoniaux et leurs effets.
Ce qu'il faut vérifier avant d'entrer dans la phase décisive
Les bons documents, dans le bon ordre
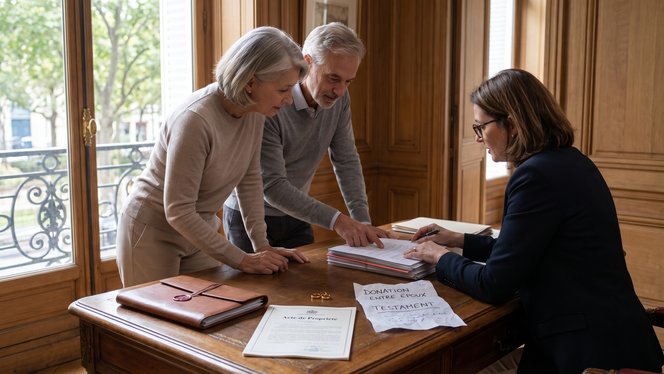
Avant toute lettre d'intention sérieuse, il est prudent de réunir le contrat de mariage, les actes de changement de régime, les statuts, le registre des mouvements de titres s'il existe, les preuves de financement, les éventuelles clauses de remploi et les actes antérieurs touchant au patrimoine privé. Cette revue paraît fastidieuse ; elle économise pourtant des semaines plus tard.
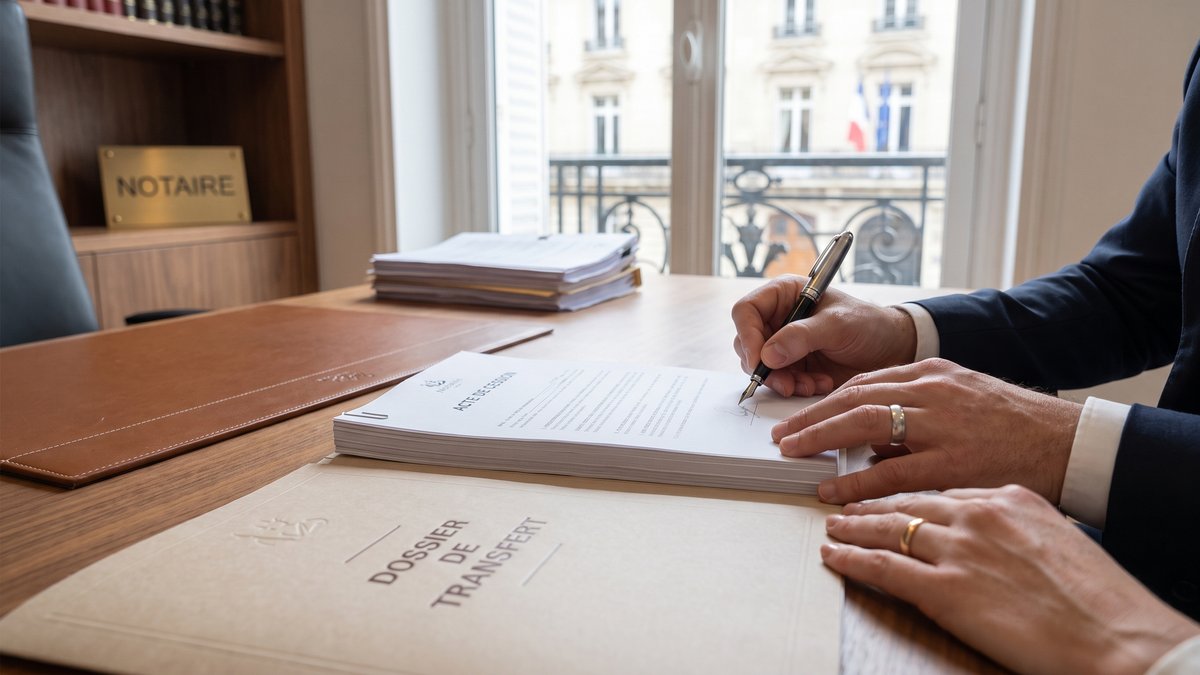
C'est précisément l'intérêt d'un regard notarial en amont, notamment lorsque la cession s'inscrit dans une réflexion plus large sur la transmission du patrimoine professionnel, l'équilibre familial ou une évolution du régime matrimonial. Nous intervenons souvent à cette frontière entre droit de la famille et droit de l'entreprise, là où les dossiers deviennent sensibles sans forcément être complexes en apparence.
Les arbitrages encore possibles
Selon le calendrier, plusieurs pistes peuvent être étudiées : qualification plus rigoureuse des biens, régularisation d'une information nécessaire, adaptation du séquencement de la vente, voire changement de régime matrimonial lorsque le contexte global le justifie. Il ne s'agit pas de bricoler avant signature, mais de choisir la solution cohérente avec l'histoire réelle du patrimoine. C'est plus sobre, et bien plus solide.
Anticiper, c'est souvent protéger le prix autant que l'acte
Dans une cession, le sujet du conjoint n'est presque jamais accessoire. Il touche à la validité, à la fluidité et, indirectement, à la valeur perçue de l'entreprise. Si vous préparez une vente de parts, un fonds de commerce ou une transmission plus large, mieux vaut vérifier tôt ce que votre régime matrimonial implique réellement. Nous pouvons vous accompagner pour sécuriser cette lecture en amont, à Créteil comme partout en France, et vous orienter vers les bons arbitrages. Vous pouvez aussi consulter nos articles, puis prendre rendez-vous pour faire le point avant que l'urgence ne décide à votre place.